八连板国脉科技上半年净利5514万元,教育毛利率大降34个百分点
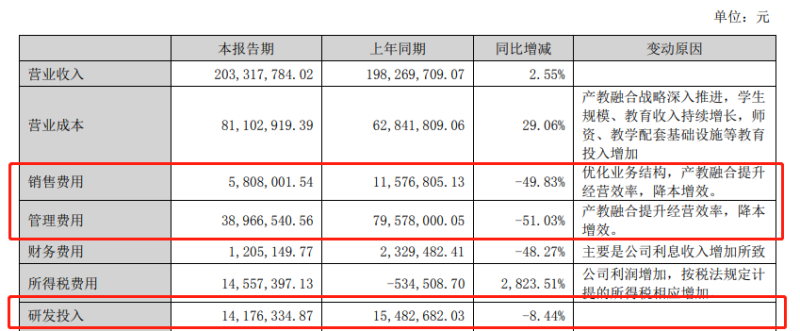
国脉科技(002093.SZ)近期在A股市场表现抢眼,连续八个交易日涨停,引发市场广泛关注。与股价强势上涨形成对比的是,公司最新披露的半年报显示,其教育业务毛利率出现大幅下滑,背后教育设备销售的变化尤为值得关注。
根据半年报,国脉科技2023年上半年实现归属于上市公司股东的净利润5514万元,同比有所增长。但分业务来看,教育业务毛利率从上年同期的超过50%下降至约16%,降幅高达34个百分点,成为拖累整体盈利质量的重要因素。
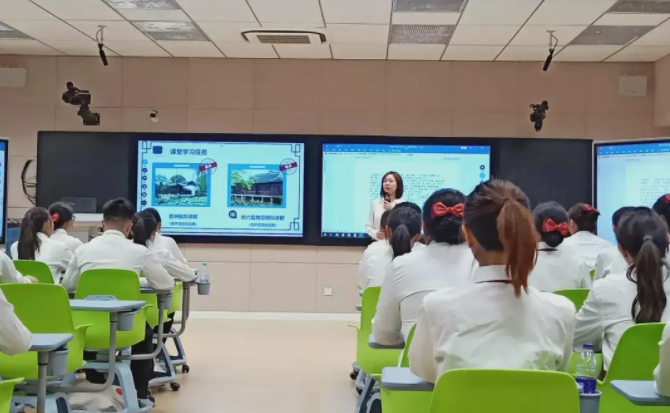
国脉科技的教育业务主要依托旗下子公司开展,涵盖教育设备销售、教育信息化服务以及产学研合作等。其中,教育设备销售一直是该板块的重要收入来源。上半年,公司教育设备销售收入同比虽有所增加,但毛利率却明显走低。公司在财报中解释称,这主要由于产品结构变化及市场竞争加剧,部分低毛利产品占比提升,导致整体毛利率被拉低。
从行业背景看,教育设备市场竞争日趋激烈,尤其是智慧校园、实训室建设等领域,参与者增多,价格战频发。地方财政对教育装备采购的预算约束也在一定程度上抑制了高端设备的采购需求,迫使企业调整产品定价策略。
值得注意的是,国脉科技近期股价连续涨停,市场炒作逻辑可能更多地集中于公司在通信技术服务、物联网等领域的布局,以及未来与人工智能、大数据等前沿技术结合的预期,而非当前教育业务的实际盈利能力。
分析人士指出,教育设备销售毛利率的大幅下降,反映了公司在教育硬件领域的议价能力面临挑战。如果未来不能通过产品升级或服务增值来提升附加值,教育板块的盈利前景仍不容乐观。对于投资者而言,在关注股价短期爆发力的更需警惕基本面与估值之间的背离风险。
如若转载,请注明出处:http://www.qingbbyedu.com/product/41.html
更新时间:2026-10-15 00:16:45